


- Điểm mới “chấn động”: Miễn thuế toàn bộ tiền lương làm thêm giờ
- Tải mẫu bảng lương Excel tính thuế TNCN lương tăng ca
- Quy trình 5 bước tính thuế TNCN năm 2026
- Bước 1: Xác định Tổng Thu Nhập (Gross Income)
- Bước 2: Xác định Thu Nhập Miễn Thuế (Quan trọng)
- Bước 3: Xác định Thu Nhập Chịu Thuế
- Bước 4: Trừ các khoản Giảm trừ gia cảnh (Mức mới 2026)
- Bước 5: Tính thuế theo Biểu thuế lũy tiến 5 bậc
- 3. Ví dụ minh họa thực tế
Từ ngày 01/01/2026, Luật Thuế Thu nhập cá nhân (sửa đổi) năm 2025 (Luật số 109/2025/QH15) chính thức được áp dụng, đánh dấu một cuộc “cách mạng” trong cơ chế tính thuế đối với người lao động. Thay đổi lớn nhất và được mong chờ nhất chính là cơ chế miễn thuế đối với tiền lương làm thêm giờ
Vậy cụ thể cách tính thuế TNCN đối với tiền lương làm thêm giờ năm 2026 thay đổi như thế nào? Hãy cùng tìm hiểu chi tiết trong bài viết dưới đây.
Điểm mới “chấn động”: Miễn thuế toàn bộ tiền lương làm thêm giờ
Trước năm 2026, người lao động chỉ được miễn thuế đối với phần tiền lương trả cao hơn so với lương ngày thường (phần chênh lệch). Điều này khiến việc tính toán trở nên phức tạp và lợi ích thực tế không quá lớn.
Tuy nhiên, theo quy định mới tại Luật Thuế TNCN 2025, toàn bộ thu nhập phát sinh từ làm thêm giờ (Overtime) và làm việc ban đêm đều thuộc đối tượng thu nhập miễn thuế. Như vậy tiền làm thêm giờ có tính thuế TNCN bắt đầu từ năm 2026 không? Câu trả lời là KHÔNG nhé.
Ví dụ: Bạn làm thêm giờ và được trả 1.000.000đ.
- Luật cũ: Bạn chỉ được miễn thuế phần chênh lệch (ví dụ 50% là 333.000đ), phần lương gốc vẫn phải chịu thuế. * Luật mới 2026: Toàn bộ 1.000.000đ này được miễn thuế 100%, không tính vào thu nhập chịu thuế.
Đây là thay đổi mang tính đột phá nhằm khuyến khích người lao động gia tăng thu nhập và đơn giản hóa thủ tục cho doanh nghiệp.
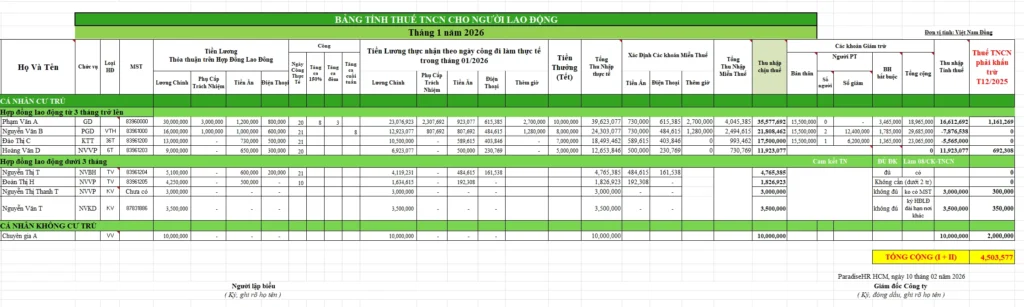
Tải mẫu bảng lương Excel tính thuế TNCN lương tăng ca
Để giúp doanh nghiệp và nhân viên payroll dễ dàng áp dụng, chúng tôi cung cấp mẫu bảng lương Excel tính thuế TNCN được thiết kế sẵn với đầy đủ công thức tự động, phù hợp với quy định mới nhất năm 2026.
Quy trình 5 bước tính thuế TNCN năm 2026
Để xác định số thuế phải nộp, bạn áp dụng công thức sau đây dựa trên cấu trúc mới của năm 2026:
Bước 1: Xác định Tổng Thu Nhập (Gross Income)
Bao gồm lương cơ bản, phụ cấp, tiền thưởng, tiền làm thêm giờ và các khoản phúc lợi khác.
Bước 2: Xác định Thu Nhập Miễn Thuế (Quan trọng)
Năm 2026, các khoản miễn thuế bao gồm:
- Tiền ăn trưa, tiền trang phục (theo định mức cũ).
- Tiền lương làm thêm giờ/làm đêm (TOÀN BỘ khoản tiền này).
- Tiền lương những ngày chưa nghỉ phép.
Bước 3: Xác định Thu Nhập Chịu Thuế
Thu Nhập Chịu Thuế = Tổng Thu Nhập - Thu Nhập Miễn ThuếBước 4: Trừ các khoản Giảm trừ gia cảnh (Mức mới 2026)
Mức giảm trừ gia cảnh đã được nâng lên đáng kể để phù hợp với chi phí sống:
- Giảm trừ bản thân: 15.500.000 VNĐ/tháng (Tăng từ 11 triệu).
- Giảm trừ người phụ thuộc: 6.200.000 VNĐ/người/tháng (Tăng từ 4,4 triệu).
- Bảo hiểm bắt buộc: 10.5% lương (lưu ý mức trần đóng bảo hiểm thất nghiệp năm 2026 đã tăng lên hơn 106 triệu đồng do tăng lương tối thiểu vùng).
Bước 5: Tính thuế theo Biểu thuế lũy tiến 5 bậc
Nếu sau khi trừ hết các khoản trên mà bạn vẫn còn “Thu nhập tính thuế” dương, hãy áp dụng biểu thuế mới (rút gọn từ 7 bậc xuống còn 5 bậc):
| Bậc thuế | Thu nhập tính thuế / tháng | Thuế suất |
| Bậc 1 | Đến 10 triệu đồng | 5% |
| Bậc 2 | Trên 10 đến 30 triệu đồng | 10% |
| Bậc 3 | Trên 30 đến 60 triệu đồng | 20% |
| Bậc 4 | Trên 60 đến 100 triệu đồng | 30% |
| Bậc 5 | Trên 100 triệu đồng | 35% |
3. Ví dụ minh họa thực tế
Giả sử anh Nguyễn Văn A là công nhân kỹ thuật. Tháng 01/2026 anh có thu nhập như sau:
- Lương cơ bản: 12.000.000đ.
- Phụ cấp độc hại (miễn thuế): 1.000.000đ.
- Tiền làm thêm giờ (OT): 5.307.664đ.
- Gia cảnh: Nuôi 02 con nhỏ.
Cách tính thuế cho anh A:
- Tổng thu nhập: 12.000.000 + 1.000.000 + 5.307.664 = 18.307.664.
- Thu nhập miễn thuế: 1.000.000 + 5.307.664 (Toàn bộ tiền OT) = 6.307.664.
- Thu nhập chịu thuế: 18.307.664 – 6.307.664 = 12.000.000.
- Các khoản giảm trừ:
- Bảo hiểm (10.5%): 1.260.000.
- Bản thân: 15.500.000đ.
- Người phụ thuộc (2 con): 6.200.000 * 2 = 12.400.000.
- Tổng giảm trừ: 29.160.000.
- Thu nhập tính thuế: 12.000.000 – 29.160.000 = âm.
Kết luận: Anh A không phải nộp thuế. Thậm chí với “ngưỡng an toàn” mới này, anh A có thể tăng thu nhập gấp đôi mà vẫn chưa phải đóng thuế nhờ chính sách miễn thuế OT toàn phần và tăng mức giảm trừ.
Chính sách thuế TNCN năm 2026 với cơ chế miễn thuế 100% tiền làm thêm giờ và tăng mức giảm trừ gia cảnh là tin vui lớn, giúp tối ưu thu nhập thực nhận cho người lao động. Doanh nghiệp cần cập nhật ngay phần mềm tính lương và quy chế nội bộ để đảm bảo quyền lợi cho nhân viên và tuân thủ đúng pháp luật.
Tiền lương làm thêm giờ không thuộc đối tượng bắt buộc đóng BHXH theo quy định hiện hành — nghĩa là phần OT thường không tính vào khoản trích BH bắt buộc. Kết hợp với miễn thuế TNCN, OT trở thành phương thức tối ưu hóa thu nhập ròng.
Cơ quan thuế/Thanh tra lao động có thể yêu cầu hạch toán lại, từ chối miễn thuế và xử phạt vi phạm hành chính. Lưu giữ chứng từ đầy đủ là bắt buộc.
Không. Nếu vượt quy định giờ làm thêm của Bộ luật Lao động, phần vượt có thể không được miễn và bị tính vào thu nhập chịu thuế.
Theo luật mới nhất năm 2026, thì tiền làm thêm giờ sẽ không bị tính thuế TNCN tất cả các loại tăng ca 150%, 200% hay 300% đều không bị tính thuế TNCN